「創業融資を受けるべきか、自己資金だけで始めるべきか」と迷っていませんか?
結論からお伝えすると、事業の成功確率を高め、廃業リスクを最小限に抑えたいのであれば、創業融資は積極的に活用すべきです。
もちろん、業種や事業規模によっては融資を受けない選択肢が最適な場合もあります。
この記事では、公認会計士・認定支援機関の視点から、創業融資のメリット・デメリットと、後悔しないための判断基準を解説します。


創業融資は受けるべき?【結論】成功確率を高めたいなら活用すべき
なぜ、「創業融資は積極的に活用すべき」なのでしょう。
それは、起業初期に事業が失敗する最大の原因は「事業アイデアの魅力不足」ではなく、「手元資金(キャッシュ)のショート」にあるからです。
なぜ自己資金だけでは危険なのか?
創業期は、どれほど優れたサービスや商品であっても、売上が軌道に乗るまでに一定の期間(赤字期間)が発生します。
実際、日本政策金融公庫の調査によれば、開業後1年以内に黒字化できる企業は約6割(約65%)にとどまるのが現状です(日本政策金融公庫の『新規開業実態調査』)。
手元に十分な資金を残しておくことは、単なるリスク回避だけでなく、「不測の事態に耐える防御力」と「事業を素早く成長させる攻撃力」の両方を手に入れることになります。
創業期は「人生で一度きり」の融資チャンス
一般的に、実績のない新設法人や個人事業主が銀行から融資を受けるのは容易ではありません。
しかし、国の創業支援政策により、創業期に限っては「実績なし・無担保・無保証人」という極めて優遇された条件で公的融資(日本政策金融公庫など)を受けられる特別な制度が用意されています。
「事業が軌道に乗ってから借りよう」と考えても、実績がなく資金が減ってからでは、融資の審査を通すのは格段に難しくなります。
つまり、最も借りやすいタイミングは「創業前〜創業直後」なのです。
ただし、利益率が極めて高い超小規模ビジネスや副業スタートの場合は、あえて融資を受けない選択肢もあります。
まずは次の章の診断チャートで、ご自身の状況をチェックしてみましょう。
創業融資は受けるべき?1分でわかるフローチャート診断
【簡単診断でチェック!】
創業融資を受けるべきかどうかは、現在の自己資金、事業経験、そして過去の信用状況によって最適な判断が異なります。
「自分は融資を申し込むべきなのか?」を1分で判別できるよう、簡単なフローチャートをご用意しました。
【簡単診断】創業融資を受けるべき?診断チェック

➡️自己資金・事業計画・信用力のバランスが整っています。日本政策金融公庫や自治体の創業融資を活用し、十分な手元資金を確保して事業をスタートさせましょう。
初期投資やマーケティングに資金を回すことで、スタートダッシュが可能になります。
➡️自己資金に余裕があり、借入なしでも事業を開始できる状態です。無理に満額融資を狙う必要はありません。
金融機関との取引実績を作る目的で少額融資を受けたり、黒字化までの予備費として一定額の手元資金を残す戦略が効果的です。
➡️自己資金の割合が低く、事業計画の具体性がまだ不足している状態です。このまま無理に融資を申請しても、審査で否決されてしまうリスクが高くなります。
今は焦って申請するタイミングではありません。まずは一度計画を立ち止め、しっかりと土台を整える準備期間に充てましょう。
🔍専門家からのアドバイス

開業費用や初期投資で削れる無駄な経費がないかを徹底的に洗い出します。同時に、毎月の貯蓄計画を立ててコツコツと自己資金を積み増しましょう。
※融資審査では「通帳でコツコツ貯めた経過」も高く評価されます
自己資金の不足をカバーするためには、数値根拠の明確な売上予測や、万が一のための「リスク対策シナリオ」を盛り込んだ精密な事業計画書が不可欠です。
認定支援機関などの専門家と一緒に計画を磨き上げることで、次回申請時の採択率を大幅に引き上げることができます。

➡️直近の税金や公共料金、ローンなどの滞納・遅延により、信用情報に課題がある可能性が高い状態です。このまま申請しても審査通過は極めて難しくなります。
焦って申請して「否決履歴」を残してしまうよりも、まずは滞納を解消し、信用力が回復するまで準備期間に充てるのが最も確実な戦略です。
専門家からのアドバイス
直近1年以内に税金や公共料金、ローンなどの滞納や遅延がある場合は、まず信用力の改善を最優先にすべきです。
信用情報とは、クレジットカード、分割払い、ローン契約の履歴や支払い状況を記録した客観的なデータのこと。
延滞や未納があれば「信用情報に傷がある」とみなされ、融資審査で不利になります。
ただし、これらの情報は返済完了後、一定期間が経過すれば削除されます。そのため、信用情報に問題があっても記録がクリアになるまで待ってから申請すれば、融資を受けられる可能性は十分にあります。
👇信用情報については、こちらの記事で詳しく説明しています。

創業融資のメリット5選|融資を受けるべき理由
創業融資は「資金を借りられる」というだけでなく、起業家にとって大きな戦略的メリットがあります。
自己資金をすべて初期投資にあててしまうと、想定外の出費や売上遅延が生じた際に、すぐ資金繰りが行き詰まります。
特に創業初期は、会計上は利益が出ていても現金の回収が支払いに間に合わない「黒字倒産」や、不測の事態による資金ショートが最も起こりやすい時期です。
さらに、資金調達は審査や手続きに時間がかかるため、資金繰りが悪化してからでは間に合わないケースも少なくありません。
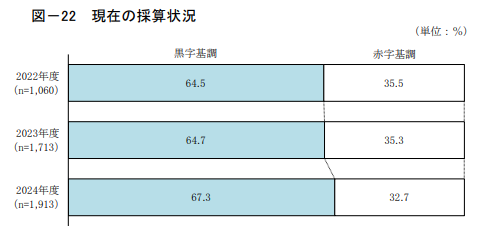
創業融資を活用して十分な手元資金(キャッシュ)を残しておけば、予備費や半年分程度の運転資金に余裕が生まれます。「資金繰りのストレス」から解放されて、事業運営に集中できるのは大きなメリットです。
自己資金のみで事業を進める場合、売上から得た利益を再投資する形になるため、店舗拡大、設備導入、人材採用、広告などの施策が後手に回り勝ちです。
その結果、本来獲得できたはずの顧客や市場シェアを競合に奪われてしまうケースが少なくありません。
創業融資でまとまった資金を確保できれば、必要な投資をベストなタイミングで一気に実行できます。
「時間を金で買い、市場参入のスピードを上げる」ことこそ、創業融資の最大の強みです。
専門家からアドバイス

創業融資は単独で利用するだけでなく、「信用保証協会付き制度融資」や「自治体の創業支援制度」と組み合わせることも可能です。
複数の制度を併用することで、より大きな資金を早期に調達でき、成長スピードを一層加速することにつながります。
創業期に融資を受け、計画どおりに返済を続けていくことは、それ自体が大きな信用になります。
金融機関にとっては「この経営者は約束を守れる」という実績となり、事業拡大のため追加の資金が必要になった際、融資審査がスムーズに通りやすくなります。
特に創業直後は、売上実績や決算書といった判断材料が乏しいため、「最初の融資実績」=信用の土台となります。
逆に、この機会を逃して融資実績がまったくないままでは、後から大きな投資をしたいと考えても資金調達のハードルは高くなりがちです。
さらに、制度融資や自治体支援と併用すれば、複数の金融機関や行政機関との関わりが生まれます。これもまた、将来的な信用力を高める有効な手段となります。
専門家からアドバイス

取引実績は一度積み上げれば継続的に効果を発揮します。小さな融資からでも構いません。まずは「しっかり借りて、きちんと返す」実績を作ることが、経営者としての次のステージにつながるのです。
創業融資の審査は、自分の事業計画をプロの視点から検証してもらえる絶好の機会です。
創業期は情熱が先行し、計画が甘くなりがちです。金融機関から「売上根拠の妥当性」や「返済計画の現実性」を厳しくチェックされることで、事業の弱点やリスクに事前に対処できます。
さらに、審査前に税理士などの専門家へ相談すれば計画の完成度は高まり、結果として融資獲得だけでなく事業そのものの成功確率を引き上げることにつながります。
【🗨️ミニコラム】
少額開業で融資を受けない場合の意外な落とし穴
「自己資金で小さく始めるから融資は不要」と考える方は少なくありません。しかし、融資を受けないことには「計画をプロの目で磨く機会を逃す」という大きなデメリットがあります。
日本政策金融公庫の調査(※)によると、第三者に開業計画書を評価してもらった企業の割合は以下のとおり差が開いています。
- 通常開業: 約61%
- 500万円未満の少額開業: 約35%
金融機関に計画を説明する必要がない少額開業では、販売先・仕入先・資金調達の準備が曖昧なままスタートし、事業を行き詰まらせてしまうリスクが高まります。
自己資金のみで始める場合でも、第三者の客観的な視点で事業計画を厳しくチェックしてもらうことが失敗を防ぐ鍵となります。
(※出典:日本政策金融公庫創業研究所 『500万円未満の少額開業の実態』)
創業融資(特に日本政策金融公庫や自治体の制度融資)は、民間のビジネスローン等に比べて低金利で、返済負担を抑えて経営を安定させられるのが大きな魅力です。
| 世田谷信用金庫 ビジネスクイックローン | 限度額 | 200万 ※業歴2年未満の場合 |
| 利率 | 5.0%、8.6%、14.5% | |
| みずほ銀行 カードローン | 限度額 | 800万 |
| 利率 | 2%~14%程度 | |
| 日本政策金融公庫 新規開業・スタートアップ支援資金 | 限度額 | 7,200万円 |
| 利率 | 2.4~5.65% |
金利が低いほど毎月の返済額が小さくなり、「黒字にするために必要な売上金額」も下がるため、早期の黒字化や余裕のある資金繰りにつながります。
さらに、条件次第でより有利に借りられる仕組みも用意されています。
- 属性による特別金利: 日本政策金融公庫の「新規開業・スタートアップ支援資金」などでは、女性や若手(35歳未満)を対象とした低金利優遇があります。
- 自治体の利子補給制度: 利息の一部を自治体が負担してくれる制度や、実質無担保・無保証人で利用できる仕組みも存在します。
なお、金利水準は経済情勢に応じて変動するため、最新の基準利率は日本政策金融公庫の公式サイトや各自治体のサイト(制度融資)を確認するようにしましょう。
👇日本政策金融公庫の「新規開業・スタートアップ支援資金」については、まずこちらの記事をご覧ください。

👇日本政策金融公庫の金利についてはこちらの記事で詳しく解説しています。

創業融資のデメリットとリスク|借入前に必ず知っておきたい5つの注意点
創業融資は借入である以上、返済義務や資金繰りなどのデメリットやリスクも存在します。
この章では、創業融資の主なデメリットとリスクを整理し、どのような備えをしておけばよいのかを具体的に解説します。
創業融資は、売上や利益にかかわらず、契約に沿った元金の返済と利息の支払いが必要です。無担保・無保証人でも返済義務はあり、廃業しただけで借入がなくなるわけではありません。
また、黒字でも売上の入金より支払いが先に来ると、手元資金が不足することがあります。
借入前には、売上が想定を下回る場合や、経費が増える場合でも返済を続けられるかを確認しましょう。資金繰り表で毎月の入出金と返済後の残高を把握しておくことが大切です。
創業融資は、申し込んでからすぐにお金が振り込まれるわけではありません。
資料作成、申請、面談審査、契約手続きなどのステップを踏むため、申込みから実際に口座へ着金するまでに通常1.5ヶ月〜2ヶ月程度かかります。
特に、自治体の制度融資を利用する場合、複数の機関(金融機関・信用保証協会・自治体など)を経由するため、想定以上に時間を要するケースもあります。
この期間中に、設備契約などを進めてしまうと、「資金がまだ入っていないのに支払い期日が迫る」といったトラブルが起こりがちです。資金繰りの混乱を防ぐためには、スケジュールを逆算して早めに準備を始めることが大切です。
創業融資は、利用する制度によって保証人の条件が異なります。法人の代表者が連帯保証人になった場合、会社が返済できなくなると、代表者個人も返済責任を負います。
また、個人事業主は本人が借主となるため、無担保・無保証人でも個人として返済責任を負います。返済できない状態が続けば、法的手続きを経て本人所有の預貯金や不動産が差し押さえられる可能性があります。
借入前に、保証人の要否と、誰が返済責任を負う契約なのかを確認しましょう。
創業融資の返済が遅れると、追加融資や他の金融機関からの借入に悪影響を及ぼす可能性があります。
また、融資先や契約によっては、個人信用情報に延滞などが登録されます。その情報はローンやクレジットカードの審査にも利用されるため、事業資金だけでなく、個人の借入にも影響する場合があります。
返済が難しくなりそうなときは、延滞する前に融資先へ相談しましょう。放置せず、返済条件の見直しが可能か早めに確認することが大切です。
創業融資で受け取った資金は、申請時に提示した「使い道(資金使途)」でしか使用できません。当初の予定と異なる用途に流用すると、契約違反とみなされ、最悪の場合、融資金の返還を求められる可能性もあります。
たとえば、設備資金として申請した資金を、運転資金や広告費に使ってしまうといったケースです。一見、事業のための支出であっても、「資金使途の変更」にあたる場合は必ず事前に金融機関へ相談する必要があります。
このリスクを避けるためには、資金計画の段階で用途を具体的に示し、見積書などの裏付け資料を整えておくようにしましょう。
予算の組み方にも工夫が必要で、あらかじめ「予備費」を設けておけば、想定外の出費が発生しても柔軟に対応できます。また、実際の支出内容については、領収書・契約書・振込明細などの証拠を必ず保管し、金融機関から問い合わせがあった際にすぐ提示できるようにしておくと安心です。
創業融資を受けない方が良いケース【専門家の視点】
もちろん、すべての事業者に「必ず融資を受けるべき」と言えるわけではありません。専門家として多くの起業相談を受けてきた経験から、あえて融資をおすすめしないケースも確かに存在します。
無理に借入をすると、事業リスクだけでなく心理的負担も大きくなり、かえって行動の幅を狭める可能性もあります。次のような場合には慎重に検討した方が良いでしょう。
- 利益率が高く在庫負担がないビジネス
- 初期投資がほぼ不要なサービス業
- 利益が入金されるまでのリードタイムが短い業態
このようなケースでは、自己資金だけで十分に回るため、借入によるメリットが相対的に小さくなることがあります。融資の返済はいわば固定費。利益率が高く、キャッシュフローにも余裕があるなら、必ずしも借入をする必要はありません。
FX・暗号資産の売買、短期転売など、投機性が高い事業は月次の収益の振れ幅が非常に大きくなります。
- 毎月の返済負担が重く感じやすい
- キャッシュが増減しやすく資金繰りが不安定になりやすい
- 金融機関の審査でも「返済原資の安定性」が弱いと判断されやすい
といった点から、創業融資とは相性が良くありません。借入をすることでむしろ事業運営が不安定になる可能性もあります。
創業融資に関するよくある質問(FAQ)
はい、もちろん相談可能です。ただし、自己資金がゼロの状態でも創業融資に通る可能性はありますが、審査上は自己資金がある方が有利に働きます。コンサルタントに早めに相談することで、自己資金として認められる資産の整理や、自己資金を増やす方法についてアドバイスを受けることも可能です。また、事業計画の綿密さなどの工夫次第で、通過率を高めることもできます。自己資金が少ない方ほど、早い段階での相談がおすすめです。
はい、退職日が確定していれば、退職前でも創業融資の申請は可能です。
日本政策金融公庫では、退職予定が明確であれば「創業予定者」として審査の対象になります。
また、退職金は自己資金としてカウントできますが、実際に入金された時点でのみ反映されます。
そのため、退職金を自己資金として申告する場合は、振込明細や通帳の入金記録など、入金を証明できる書類を用意しておくことが必要です。
日本政策金融公庫の創業融資では、原則として、無担保・無保証人で融資を受けることができます。公庫の「新規開業資金」を利用すれば、最大で7,200万円(うち運転資金4,800万円)までを無担保・無保証でお借入れ可能です。ただし、実際には1,000万円が1つのラインとなることが多いです。足りない分は制度融資などをダブルで受けるなどの方法をとることもできます。
一方、制度融資を利用する場合、原則として経営者が保証人になります。万が一、事業に失敗してしまうと、経営者が責任を取らなければならず、個人的な返済義務が発生します。担保と保証人を不要にできる日本政策金融公庫との大きな違いと言えます。
日本政策金融公庫の創業融資と各自治体の制度融資は、事業を始めたばかりの方でも資金を調達しやすい点が魅力です。
ただし、制度の詳細は異なります。一般的には、担保・保証人を不要にでき、融資実行までのスピードが速い日本政策金融公庫の創業融資のほうが利用しやすいと言えるでしょう。
融資に落ちた場合でも、再申請は可能です。
ただし、最低でも半年は期間を空けることが一般的です。
再申請する場合は、審査が通らなかった原因を分析し、事業計画を抜本的に見直すことが重要です。
プロの目線で原因の特定や改善策を検討することで、次回の審査通過の可能性を高めることができるため、専門家のサポートを受けることをおすすめします。
創業融資は自分で申請することも可能ですが、審査の通過率や手間のかかり方に大きな差があります。
専門家に依頼すれば、金融機関が重視するポイントを踏まえた完成度の高い事業計画書を作成してくれるだけでなく、面談に向けた準備や想定質問への対策もサポートしてくれるため、書類作成の手間と減り審査の通過率が向上します。
一方、自分で申請する場合は費用はかかりませんが、融資制度の仕組みや金融機関の評価基準を理解したうえで資料を作成する必要があり、時間と労力がかかります。
「手間を最小限にして融資実施の可能性を高めたい人」は、専門家の活用がおすすめです。
【まとめ】創業融資は「正しく理解し、準備すれば」強力な追い風になる
創業融資には、手元資金を確保し、必要な投資を進められるメリットがあります。一方で、返済や利息の負担もあるため、開業後の資金繰りまで見据えた判断が大切です。
迷ったときは、本記事の診断チャートを参考に、必要な資金と、無理なく返済できるかを確認しましょう。自己資金で十分に賄える場合は、借りずに始める選択肢もあります。
「自分に融資が必要か」「借入額や返済計画は適切か」とお悩みの方は、駒田会計事務所【コマサポ】の無料相談をご利用ください。事業計画や資金の状況を伺い、創業融資の活用と申請準備をサポートします。
| 日本政策金融公庫の創業融資に強い |
駒田会計事務所では通過率90%以上の実績でフルサポート! |
| 成功報酬型で安心。 最短三週間のスピード対応! |
融資が成立しなかった場合、成功報酬は発生しません。 料金やサポート内容は、ご依頼前にご案内します。 |
| 会社設立や税務会計まで、まとめて相談 |
会社設立や税理士顧問、許認可申請など、創業時に必要な手続きをご相談いただけます。 税理士・会計事務所のコマサポなら、司法書士・社会保険労務士・弁護士・行政書士など、経験豊富なパートナーと共に、ワンストップで対応! |
創業者の皆様は「必ずこの事業を成功させたい!」という熱い思いで、弊社に相談に来られます。
このお気持ちに応えるため、私どもは、事業計画を初めて作成されるお客様でも、丁寧に一つ一つ確認しながら、一緒に事業計画書の作成や創業融資の申請をサポートいたします。
そして、お客様のビジネスが成功するために、創業融資、会社設立、経理、税務申告など、創業者に必要なサポートをさせていただいております。
まずは創業・起業のこと、融資に関することなどお気軽にご相談ください。お客様にとって最適なアドバイスをさせていただきます。
駒田会計事務所【コマサポ】
代表 駒田 裕次郎
(税理士・公認会計士・認定支援機関)
| 監修: 駒田 裕次郎 駒田会計事務所【コマサポ】代表 | ||
| 【来歴】大手監査法人の経験を活かし、創業支援・補助金サポートを中心とする「駒田会計事務所」を東京・渋谷に設立。資金調達や事業計画の作成、税務や経営相談まで顧客に寄り添うきめ細やかなサポートを提供。 【実績】創業融資・補助金の支援実績は、累計3,000件以上(2026年4月末現在) 【所有資格】 ・日本公認会計士協会 東京会所属(第26214号) ・東京税理士会所属(第118805号) ・経営革新等支援機関(認定支援機関) |  | |
| 「一人ひとりの起業家の成功を願い、日本の未来を明るくする」をモットーに、日々奔走。 | ||