◻️創業融資の難易度と審査の全体像
◻️創業融資の審査で「最も重視される」項目と評価ポイント
◻️創業融資の審査に落ちる典型的な理由と対策
◻️専門家が教える実践的なノウハウ
◻️申請から融資実行までの流れ
創業融資での資金調達を検討しているものの、
「自分は本当に審査に通るのだろうか」
「審査に落ちる原因は何なのか」
というような、不安や疑問を抱えている方は少なくありません。
創業融資は、事業実績がない状態で申し込むため、審査基準が分かりにくいです。
そこで、この記事では創業融資の審査で何が見られているのか、落ちる人の典型的な理由と審査通過のために押さえておくべきポイントを分かりやすく解説します。


創業融資の審査は甘くない?知っておくべき全体像と難易度
「日本政策金融公庫などの創業融資は、国の制度だから比較的簡単に借りられるのでは?」
と思われがちですが、審査は決して甘くありません。
確かに、創業融資はこれから事業を始める方を積極的に支援する制度です。
しかし、誰でも無条件に融資を受けられるわけではなく、しっかりとした審査が行われています。
まずは、創業融資の全体像と難易度を説明します。
各項目の詳しい説明は、タイトルをクリックすると確認できます。
なぜ審査があるのか?
創業融資の審査では、主に次の2点が確認されます。
事業の将来性の評価
創業時は、まだ売上や実績がありません。
そのため金融機関は、事業計画書をもとに「この事業は継続的に成長できるか」を判断します。
もし、事業の収益性が低い、継続的な営業が難しいと判断された場合、金融機関にとってリスクが大きいと見なされ、審査に通らない可能性があります。
返済可能かの判断
想定される売上や利益をもとに、無理のない返済計画になっているかを確認します。
融資はあくまで「借入」であるため、金融機関は融資金を回収できなくなるリスクを避ける必要があります。
審査の全体的な流れと期間
申し込みから融資実行までの期間は、申請する金融機関によって異なります。
日本政策金融公庫
日本政策金融公庫の場合は、平均1カ月程度が一般的です。
信用金庫・地方銀行
信用金庫・地方銀行で創業融資を受ける場合は、信用保証協会の保証付き融資が一般的です。
金融機関と信用保証協会の2段階審査となるため、平均2~3カ月程度かかります。
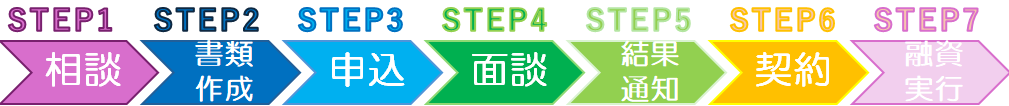
審査の流れ【図解】
審査の難易度
創業融資は「申し込めば誰でも通る」制度ではありません。
審査の難易度
審査項目や基準は金融機関によって異なりますが、いずれの場合も審査の難易度は決して低くないといえるでしょう。
また、売上や実績がない創業期だからこそ、通常の融資とは異なる厳しい視点で審査が行われます。
そのため、制度を正しく理解し、しっかり準備して臨むことが何より重要です。
創業融資の審査で「最も重視される」項目と評価ポイント
| 項目 | 評価ポイント |
| 事業計画の具体性と実現可能性 | 事業内容・ターゲット・商品やサービスが明確で現実的か |
| 収支計画の具体性と整合性 | 売上・経費の根拠が明確で返済可能な計画であるか |
| 自己資金の有無と見せ方 | 一定の自己資金があり、計画的に準備されているか |
| 経営者の経験と熱意・人柄 | 経験・姿勢・説明力に信頼感があるか面接時にきちんと受け答えができるか |
| 面接時の受け答え | 事業計画書の内容を理解していて、自分の言葉でしっかり説明できるか |
| 信用情報(過去の金融履歴) | 延滞や金融事故がなく信用面に問題がないか |
詳細は次の章で詳しく解説します。
【ここが落とし穴!】創業融資の審査に落ちる典型的な理由と対策
- 収支計画が希望観測で現実的でない
- 自己資金が不足している、または証明できない
- 経営者としての資質・事業経験不足
- 面談での受け答えが不明瞭・矛盾している
- 信用情報に懸念がある
各項目の詳しい説明は、タイトルをクリックすると確認できます。
事業計画が不十分・非現実的と判断されやすいのは、以下のような例です。
❌事業内容が抽象的
❌ターゲットが曖昧
❌強みが伝わらない
次に、金融機関がこれらのNG例をどのような視点で判断しているのかをみていきましょう。

なぜ落ちるのでしょうか?
それは、「実現性が見えない事業」と判断されるためです。
それでは、どのように改善すれば担当者が納得する事業計画書を作成できるのか、具体的な対策を紹介します。
- 根拠を記載し、説得力のある内容にする
- 抽象的な表現ではなく、具体的に記載する
- 強みだけでなく、弱みやリスク対策も盛り込む
事業計画書の書き方とポイントを下記の記事で詳しく説明しています。
👉創業計画書の作り方とコツ|審査に通るポイントを徹底解説
まずは、収支計画が希望観測で現実的でないと判断されやすい具体的なNG例を見ていきましょう。
❌売上根拠が「◯件取れそう」
❌初年度から急成長前提
次に、金融機関がこれらのNG例をどのような視点で判断しているのかを解説します。
なぜ落ちるのでしょうか?
それは、「再現性が見えない事業」と判断されるためです。
それでは、どのように改善すれば現実的な収支計画を作成できるのか、具体的な対策を紹介します。
- 固定費・変動費を分けて説明する
- 客単価 × 来店数など、根拠ある計算方法を示す
根拠のある計算方法
🔷売上予測の基本式
売上 = 客単価 × 1日の客数 × 月間営業日数
🔷1日の客数の基本式
1日の客数 = 座席数 × 回転数 × 稼働率
このように客単価・座席数・回転率・稼働率・営業日数といった具体的な要素ごとに数字を組み立てることで、説得力ある売上予測になります。
まずは、審査での自己資金の考え方を理解しておきましょう。
- 自己資金の額 = 事業の本気度と計画性を計る指針
- 融資上限額は自己資金の「3倍程度」が目安
自己資金とは?
自己資金とは、返済義務のない、事業のために用意したお金のことです。
創業融資は事業の実績がないため、自己資金の額や準備状況から事業への本気度と計画性を判断します。
そのため、自己資金の金額は融資希望額の1/3程度を用意しておくのが理想とされています。
また、自己資金の金額だけでなく、どのように準備してきたかも重視されます。
毎月一定額を積み立てている履歴があれば、「計画性があり、事業への本気度が高い」と評価されやすくなります。
創業融資では直近6カ月程度の通帳コピーの提出を求められるのが一般的です。
なお、預貯金以外の資金を自己資金として申告する場合は、出所が分かる証明書類の提出が必要になります。
自己資金として認められるものや金額の目安については、下記の記事で詳しく説明しています。
👉起業で必要な自己資金の目安はいくら?
そのため、次のようなケースは審査通過が難しくなるため注意が必要です。
❌自己資金が融資希望額の1/3以下である
❌出所が説明できない資金
❌見せ金(一時的な入金)
見せ金は絶対にNGです!
見せ金とは、一時的に借りた資金を通帳に入れ、自己資金があるように見せかける行為を指します。
見せ金は必ず発覚し、金融機関からの信用を失って審査に落ちるだけでなく、どの金融機関からも融資を受けられなくなります。
それでは、これらの問題点を踏まえたうえで、自己資金として評価されやすくするためにはどのように改善すればよいのでしょうか?
具体的な対策は以下の通りです。
- 自己資金として認められるもの、認められないものをしっかり理解する
- 自己資金が少ない場合は、自己資金を増やす
- 見せ金のリスクを理解し、絶対に行わない
創業融資では、まだ事業実績がないため、金融機関は「この事業を本当に軌道に乗せることができるのか」を判断する材料として、経営者としての資質やこれまでの事業経験を重視します。
- 経営者としての経験・リスク管理
- 開業する業種の実務経験
過去の職務経験や開業する業界での実務経験は、事業計画の実現可能性を裏付ける重要な要素です。
そのため、これまでの経験を事業にどのように活かせるのかを具体的に説明できない場合、経営者としての資質・事業経験不足と判断されやすくなります。
それでは、どのように改善すれば経営者としての資質や事業経験をアピールできるのでしょうか?
具体的な対策は以下の通りです。
- 職務経歴や勤務年数だけでなく、役職や具体的な実績・成果も記載する
- 未経験の場合は、これまでの職務で培ったマネジメント力・営業力・接客スキルなどを、新しい事業に結びつけて説明する
面談は、提出した事業計画書を確認するだけの場ではありません。
書面だけでは伝わらない、次のようなポイントを直接確認するために行われます。
- 熱意・誠実さ
- 事業への理解度
- 説明の一貫性
次に、面談で悪い印象を与えやすい具体的なNG例を見ていきましょう。
❌横柄な態度
❌計画書と説明内容が食い違う
それでは、面談で審査通過率を高めるためにどのように改善すべきなのでしょうか?
具体的な対策は以下の通りです。
- 事業計画書を自分の言葉で説明できるようにする
- ビジネスマナーを意識する
- 事前に想定質問の回答を準備する
(想定質問は後の章で詳しく解説)
まず初めに結論からお伝えします。
信用情報に懸念がある(信用情報に傷がある)と判断された場合、審査通過は非常に厳しくなります。
自己資金や事業計画書の内容、事業経験といった要素は工夫次第でカバーできる場合もあります。
しかし、信用情報に傷がある場合は他の要素で補うことが難しく、審査通過は極めて厳しくなると考えておきましょう。
信用情報とは?
信用情報とは、これまでにお金を借りたり、クレジットカードを使ったりした履歴のことです。
- ローンやクレジットカードの契約内容
- 携帯電話の分割払いの支払い状況
- 返済状況(延滞や滞納の有無)
- 債務整理(任意整理・自己破産など)をした記録
では、信用情報に問題がある場合、どうして審査通過は極めて厳しくなるのでしょうか?
なぜ落ちるのでしょうか?
それは、
👉返済能力に不安があると見なされる
👉個人としての信用力に懸念を持たれる
ためです。
それでは、信用情報に懸念を持たれないために、申請前にできる具体的な対策を紹介します。
- 申請前に信用情報を確認する
- 信用情報に傷がある場合は、信用情報が綺麗になってから申請する
信用情報や確認方法については、下記の記事で詳しく解説しています。
👉創業融資は信用情報で決まる?仕組みを理解して、融資審査に備えよう!
【審査突破への道】創業融資の成功確率を劇的に上げる秘訣
ここでは、専門家が教える実践的なノウハウを紹介します。
説得力のある事業計画書のチェックリスト
事業計画書を作成したら、提出前に次のチェックリストと照らし合わせて確認しましょう。
これらのポイントを押さえているかどうかで、事業計画書の説得力は大きく変わります。
事業計画書作成のチェックリスト
| 事業計画書作成のチェックリスト | |
| チェック欄 | 項目 |
| □ | すべての記入欄が埋まっている |
| □ | 数字の合計が左右で一致している |
| □ | 誤字・脱字がない |
| □ | 月次返済額が利益を上回っていない |
| □ | 自己資金の出所が明確 |
| □ | 売上計算に具体的根拠がある |
| □ | 競合との差別化が明確 |
| □ | 必要な添付資料が揃っている |
| □ | 日付・署名・捺印に漏れがない |
| □ | コピーを控えとして保管 |
自己資金を計画的に貯める方法と裏技(合法的な範囲で)
ここでは、金融機関からの評価を下げない、正攻法かつすぐに実践できる自己資金の作り方を紹介します。
- 親族からの贈与・借入を活用する
- クラウドファンディングを活用する
親族からの贈与・借入を活用する
親族からの資金援助を活用するのも一つの方法です。
ただし、何の準備もせずに資金を受け取ると、自己資金として認められない可能性があります。
そのため次のポイントを必ず押さえておきましょう。
🟨贈与の場合
贈与契約書を作成する。
誰から、いくら、いつ、どの目的で贈与された資金なのかを明確にする。
🟨借入の場合
借用証明書(金銭消費貸借契約書)を用意する。
返済義務がある資金であることを明確にし、自己資金と混同されないようにする。
▼注意点
必ず口座振込にして通帳に履歴を残すことが重要です。
現金の直接やり取りで通帳に履歴がない場合は、資金として認められない可能性があります。
クラウドファンディング
他にも、クラウドファンディングを活用して自己資金を準備するケースも増えています。
事業内容と親和性が高く、支援理由が明確であれば「市場ニーズの裏付け」として審査で評価されることもあります。
クラウドファンディングの種類によって自己資金としての扱いが変わるため、事前に金融機関や専門家へ確認しておくことをおすすめします。
面談で自信を持って臨むための準備と心構え
事前準備をしっかり行うことで、面談への不安は大きく軽減できます。
自信を持って面接に臨むための準備
- 「聞かれること」を予測し、「伝えたいこと」を明確にする
- ロールプレイングで場数を踏む
面談でよく聞かれる質問については、あらかじめ回答例を用意しておくと落ち着いて対応できます。
創業融資の面談で頻出する質問と回答例をリストにまとめました。
参考にしながら、自分の言葉で説明できるよう準備しておきましょう。
面談時の頻出質問リスト
| 質問 | 回答のポイント | 回答例 |
|---|---|---|
| なぜこの事業を始めようと思ったのですか? | あなたの事業に対する熱意と原体験を伝えてください。 | 子どもの頃からの夢で、15年の勤務で技術と経営を学びました。 見た目は可愛いけれど味がいまいちという声を聞き、おしゃれでかわいく、味にもこだわったカフェを開業したいです。 |
| 事業内容を教えてください。 | 提供する商品・サービスの特徴や価格を説明しましょう。 | ドリンク、ケーキ、軽食を提供するカフェです。 「かわいい」をコンセプトにしており、内装やスタッフの制服にもこだわっています。 また、お客様の写真撮影サービスも行っています。 |
| 業界経験はありますか? | これまでの業界での勤務経験を説明しましょう。 | 飲食業界で15年間勤務してきました。 株式会社〇〇コーヒーで〇年間勤務し、そのうち店長を〇年間経験しました。 □□株式会社では本部に勤務し、新店舗のオープンから運営まで携わりました。 |
| 自己資金はどうやって貯めましたか? | 貯蓄期間、毎月の貯蓄額など、具体的な方法を説明しましょう。 | 〇年間、毎月〇万円を積み立てました。 目標の1000万円を用意できたため、開業に踏み切りました。 |
| 自己資金以外に、資金調達はどのように考えていますか? | 融資で資金調達を検討していることを伝えましょう。 | 日本政策金融公庫の創業融資を利用する予定です。自己資金と合わせて、開業資金は十分に確保できる見込みです。 |
| 競合との差別化ポイントを教えてください。 | 他店とは異なる独自の強みやサービス内容を説明しましょう。 | インパクトのある「かわいい」ドリンクや軽食を提供する点です。 内装やスタッフの制服まで統一感のある“かわいい世界観”を徹底し、写真を撮りたくなるような空間を演出しています。 |
| 売上予測の根拠を教えてください。 | 売上や費用、利益などの数字の根拠を具体的に説明することが求められます。 | 通行量データと周辺カフェの実績をもとに、平均客単価〇円、平日〇人・休日〇人の来店を想定し計算しています。 |
| 返済はどのように行いますか? 返済の見通しは? | 事業の収益見込みに基づいて、どのように返済していくかを明確に説明しましょう。 | 月間の利益から返済額を十分に確保できる計画で、無理のない返済スケジュールを立てています。 具体的には、融資返済は月◯万円を予定しており、利益の中から確実に返済していける見通しです。 |
| 事業を始めるにあたって、どのようなリスクが考えられますか? | 競合の出現、景気変動、人材確保の難しさなど、具体的なリスクを挙げましょう。 | 近隣エリアに同様のコンセプトの店舗が出店する可能性があります。 また、スタッフの定着率が低い場合、サービス品質に支障をきたす可能性があります。 |
| そのリスクに対して、どのように対応しますか? | 上記のリスクに対する具体的な予防策や、万一発生した場合の対応策を説明しましょう。 | 他店では体験できないサービスを提供します。 また、働きやすい環境づくりと丁寧な研修体制を整え、スタッフが長く働ける職場を目指します。 |
| その他、何かアピールしたいことはありますか? | これまでの質問で伝えきれなかった強みをアピールしましょう。 | SNSを積極的に活用し、話題性のあるメニューや店内の様子を発信していきます。 ファンを増やし、長く愛される店舗を目指します。 |
専門家のサポートを賢く利用する
創業融資は「書類を出せば終わり」というものではなく、事業計画書の完成度や面談での説明、数字の根拠・整合性などが審査結果を大きく左右します。
もちろん、自分で進めることも可能ですが、初めての創業融資では税理士・公認会計士・認定支援機関などの専門家によるサポートを検討することをおすすめします。
専門家のサポートを検討する場合、特に重要なことが信頼できる専門家に依頼できるかです。
創業融資は、専門家であれば誰に依頼しても同じ結果になるわけではありません。
創業融資への理解度や実務経験が浅い専門家に依頼してしまうと、かえって審査で不利になる事業計画書が出来上がってしまうこともあります。
だからこそ、次の点を重視して専門家を選びましょう。
専門家選びのポイント
- 創業融資の支援実績があるか
- 金融機関の審査目線を理解しているか
- メリットだけでなく、リスクも正直に説明してくれるか
また信頼できる専門家を見つける一つの目安として、認定支援機関(認定経営革新等支援機関)の活用があります。
認定支援機関とは?
国が認定した中小企業支援の専門家のことで、正式名称は「認定経営革新等支援機関」です。
認定支援機関は、中小企業庁が運営する「認定経営革新等支援機関検索システム」で検索することが可能です。
下記の記事で、専門家の選び方、専門家に依頼するメリットを詳しく解説しています。
👉創業融資の認定支援機関とは?必要な理由・メリット・費用相場と失敗しない選び方を税理士が解説
複数の融資制度を比較検討する
創業融資と一口にいっても、制度は一つではありません。
それぞれ対象者・条件・金利・融資限度額・審査の考え方が異なるため、自分の状況に合わない制度を選んでしまうと、審査に通りにくくなることがあります。
大切なのは、今の事業の状況に合った制度を選ぶという点です。
主要な創業融資制度の比較表
| 項目 | 日本政策金融公庫 | 信用金庫、信用組合 | 地方銀行 | 大手銀行 | ||||
| 利用条件 | △ | 厳格な条件あり | △ | 厳格な条件あり | △ | 厳格な条件あり | △ | 厳格な条件あり |
| 審査の難易度 | △ | 厳しい | 〇 | 比較的厳しい | △ | 厳しい | × | かなり厳しい |
| 融資までの日数 | 〇 | 1カ月 | △ | 2~3カ月 | △ | 2~3カ月 | ◎ | 審査申込から最短数日 |
| 上限額 | ◎ | 7,200万 | 〇 | 1,000万 | 〇 | 1,000万 | ◎ | 億を超えるような高額融資にも対応 |
| 金利 | 〇 | 1%後半~4%程度 | 〇 | 2~4%程度 | 〇 | 1%後半~4%程度 | ◎ | 1%~2%(1%未満もある) |
| 担保・保証人 | ◎ | 原則不要 | 〇 | 必須ではないことが多い | 〇 | 必須ではないことが多い | ◎ | 原則不要 |
| 申込の手間 | ◎ | オンライン対応 | △ | 来店する必要あり必要書類が多い | △ | 来店する必要あり | 〇 | 来店不要の銀行もあり |
| メリット | 🔹政府系金融機関で創業時の融資に積極的 🔹保証人・担保は原則不要 | 🔹地元企業の海外進出や事業再生の支援にも前向き 🔹地方自治体向けの制度融資にも詳しい・小規模事業者や個人事業主にも状況に合った融資の相談が可能 🔹都度金利優遇などのキャンペーンも行っている | 🔹融資審査や融資条件を柔軟にしてもらえる・保証協会付きの融資を受けやすい 🔹相互扶助型金融機関のため、地域貢献事業は審査上有利 | 🔹日本全国に支店やATMを有する 🔹審査に通過したり法人口座を開くだけでも信用力が上がったりする | ||||
| 注意点 | 🔹担保を設定しても審査にプラスの影響はない | 🔹対象地域が限られ、利用には会員資格を満たす必要がある 🔹銀行に比べATMの数が少ない | 🔹地域外に支店やATMが少ない | 🔹個人や規模の小さな企業の融資には積極的ではない 🔹法人口座の開設に時間がかかる(口座開設と審査可否とは無関係) 🔹口座維持手数料が発生する | ||||
創業融資以外の資金調達方法も視野に入れる
創業時の資金調達は、必ずしも創業融資だけにこだわる必要はありません。
その他の資金調達方法
条件や用途は制度ごとに異なりますが、補助金・助成金は返済不要で資金調達ができます。
活用できるものがあれば、積極的に検討しましょう。
しかし、次の点に注意が必要です。
- 申請時期が限られている
- 原則後払い
- 条件や用途が限定的
- 申請しても必ず利用できるわけではなく、補助金は採択が必要です。
下記の記事で、補助金・助成金について詳しく解説しています。
👉事業資金を補助金・助成金で賢く調達
創業融資の申し込みから実行までの全プロセスと期間
申し込みから融資実行までの期間は申請する金融機関によって異なりますが、どの金融機関でもプロセスは同じです。
各項目の詳しい説明は、タイトルをクリックすると確認できます。
流れの詳細は下記の記事をご確認ください。
👉申し込みから実行までの流れ完全ガイド
まずは、どの金融機関に申し込むかを決めて、事前相談を行いましょう。
ご自身の状況で希望の制度が利用できるのか、想定される融資条件を確認することができます。
- 日本政策金融公庫
- 地方銀行
- 信用金庫 など
次に、必要書類を準備します。
提出書類は金融機関や制度によって異なるため、しっかり確認し準備しましょう。
日本政策金融公庫の必要書類の詳細は下記の記事で詳しく説明しています。
👉新規開業資金の必要書類一覧
必要書類がそろったら、正式に申込みを行います。
どの金融機関でも、基本的に担当者との面談があります。
面談では、事業計画書の内容を正しく理解し、自分の言葉で説明することが重要です。
面談時の頻出質問は前の章をご参照ください。
下記の記事で、面談当日の流れや質問内容を詳しく解説しています。
👉面談の準備物・質問対策・当日の流れ・NG例まで徹底解説
審査が完了すると審査結果が通知されます。
審査に通過すると、契約手続きに進みます。
契約が完了すれば、指定した口座に融資金が振り込まれます。
【Q&A】創業融資の審査に関するよくある質問と回答
ここでは、よく耳にする創業融資の審査に関する質問にQ&A形式でお答えします。
結論からいうと、自己資金が全くない状態で審査通過は難しいです。
一般的には、自己資金の3倍程度が目安といわれています。
ただし、これはあくまで目安であり、事業内容・経験・実績・計画の具体性などによっては、それ以上の金額が認められるケースもあります。
下記の記事で、自己資金がゼロの場合の資金調達法について詳しく説明しています。
👉新規開業資金を自己資金なしで調達する完全ガイド
これから行う事業と同じ分野での経験があることが理想ですが、まったくの未経験でも融資が通るケースはあります。
金融機関が重視しているのは、「これまでの経験をどう事業に活かせるか」という点です。
たとえば、これまでの職務で培ったマネジメント力・営業力・接客スキルなどを、新しい事業に結びつけて説明できれば、十分に評価されます。
また、開業予定の分野に関するセミナー受講や資格取得など、経験不足を補うための努力もプラス評価の対象です。
実際の融資審査では、事業計画書の中でこうした経験や努力をどのように伝えるかが重要になります。
過去に延滞や支払い遅れがある場合でも、信用情報は一定期間が経過すれば記録が消える仕組みになっています。
そのため、以前にトラブルがあったとしても、必ずしも永続的に不利になるわけではありません。
融資の申し込み前にできる確認方法として、クレジットカードの審査を受けてみるという方法があります。
クレジットカードの審査に通れば、現時点の信用情報に大きな問題はないと判断する一つの目安になります。
また、審査に通らなかった場合は信用情報の回復を待つことをおすすめします。
創業融資の審査期間は、申し込む金融機関によって異なります。
公庫の場合は、申し込みから融資実行までの期間は、おおよそ1カ月前後が目安です。
地方銀行・信用金庫の場合は、信用保証協会の審査が入るケースが多く、2~3カ月程度かかるのが一般的です。
また、どの金融機関を選んでも書類の不備や追加資料の提出が発生すると、さらに時間が延びることもあります。
はい、再申請することができます。
しかし、公庫の場合は最低でも6カ月程度の期間を空ける必要があります。
なぜなら、その間に審査に通らなかったのか原因を分析し、改善できる点を見直す必要があるからです。
さらに再申請の場合は、前回審査に通らなかったポイントが改善されているかが最重要視されます。
そのため、次こそ絶対に審査に通りたい方や不安な方は、税理士や認定支援機関など専門家のサポートを受けることをおすすめします。
公庫の創業融資は原則無担保・無保証で受けられます。
地方銀行や信用金庫の場合は、法人の場合だと代表者の連帯保証が求められるケースが一般的です。
また、地方銀行や信用金庫の場合は、融資内容や金額によっては、担保を求められることもあります。
はい、税理士などの専門家に依頼することで、審査に通る可能性を高めることが可能です。
専門家のサポートを受けることで、金融機関が重視するポイントを踏まえた事業計画書を作成できます。
さらに、面談に向けたアドバイスを受けられるため、数字の整合性や説明の説得力が高まり、審査での評価につながりやすくなります。
まとめ:創業融資の審査を成功させるためのロードマップ
今回は、創業融資の審査について解説しました。
記事の詳細
🟨創業融資の審査の難易度は低くない
🟨審査で最も重視される項目
- 事業計画の具体性と実現可能性
- 収支計画の具体性と整合性
- 自己資金の有無と見せ方
- 経営者の経験と熱意・人柄
- 面接時の受け答え
- 信用情報(過去の金融履歴)
🟨審査で落ちる典型的な理由
- 収支計画が希望的観測で現実的でない
<対策>
固定費・変動費を分けて説明・根拠ある計算方法 - 自己資金が不足している、または証明できない
<対策>
自己資金を理解する・足りない場合は増やす・見せ金はしない - 経営者としての資質・事業経験不足
<対策>
具体的な役職や実績を記載する - 面談での受け答えが不明瞭・矛盾している
<対策>
事前に想定質問の回答を準備する - 信用情報に懸念がある
<対策>
申請前に信用情報を確認する
🟨創業融資の成功確率を劇的に上げる秘訣
- 事業計画書は提出前にチェックリストで確認する
- 自己資金が不足している場合は自己資金の作り方を検討する
- 面談「聞かれること」を予測し、「伝えたいこと」を明確にする
- 専門家のサポートを賢く利用する
- 複数の融資制度を比較検討する
- 創業融資以外の資金調達方法も視野に入れる
あなたの事業成功を応援します!
創業融資はコマサポにお気軽にお問い合わせください。
| 日本政策金融公庫の創業融資に強い |
駒田会計事務所では通過率90%以上の実績でフルサポート! |
| 成功報酬型で安心。 最短三週間のスピード対応! |
融資が成立しなかった場合、成功報酬は発生しません。 料金やサポート内容は、ご依頼前にご案内します。 |
| 会社設立や税務会計まで、まとめて相談 |
会社設立や税理士顧問、許認可申請など、創業時に必要な手続きをご相談いただけます。 税理士・会計事務所のコマサポなら、司法書士・社会保険労務士・弁護士・行政書士など、経験豊富なパートナーと共に、ワンストップで対応! |
創業者の皆様は「必ずこの事業を成功させたい!」という熱い思いで、弊社に相談に来られます。
このお気持ちに応えるため、私どもは、事業計画を初めて作成されるお客様でも、丁寧に一つ一つ確認しながら、一緒に事業計画書の作成や創業融資の申請をサポートいたします。
そして、お客様のビジネスが成功するために、創業融資、会社設立、経理、税務申告など、創業者に必要なサポートをさせていただいております。
まずは創業・起業のこと、融資に関することなどお気軽にご相談ください。お客様にとって最適なアドバイスをさせていただきます。
駒田会計事務所【コマサポ】
代表 駒田 裕次郎
(税理士・公認会計士・認定支援機関)
| 監修: 駒田 裕次郎 駒田会計事務所【コマサポ】代表 | ||
| 【来歴】大手監査法人の経験を活かし、創業支援・補助金サポートを中心とする「駒田会計事務所」を東京・渋谷に設立。資金調達や事業計画の作成、税務や経営相談まで顧客に寄り添うきめ細やかなサポートを提供。 【実績】創業融資・補助金の支援実績は、累計3,000件以上(2026年4月末現在) 【所有資格】 ・日本公認会計士協会 東京会所属(第26214号) ・東京税理士会所属(第118805号) ・経営革新等支援機関(認定支援機関) |  | |
| 「一人ひとりの起業家の成功を願い、日本の未来を明るくする」をモットーに、日々奔走。 | ||